지난 호에서는 해외지사에 파견된 주재원 김주재 씨의 사례를 통해 거주자와 비거주자를 가르는 기본 판정 기준을 살펴보았습니다. 이번 호에서는 가상의 사례와 실제 조세심판원 판단을 바탕으로 해외로 이주하는 경우 '언제부터 비거주자가 되는지'를 알아보겠습니다.
□ 사실관계
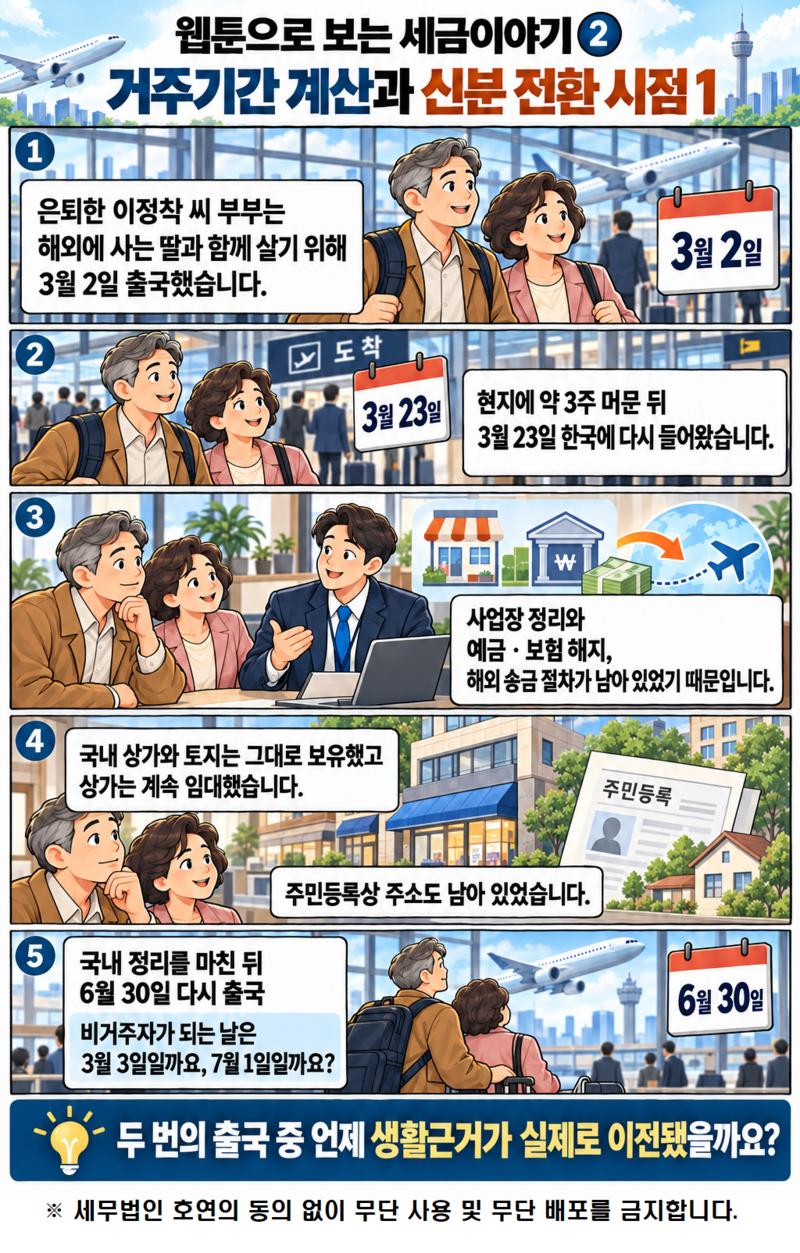
이정착 씨는 은퇴 후 해외에 거주하는 딸 가족 곁으로 이주하기로 하고, 현지 장기 체류 자격을 얻어 올해 3월 2일 배우자와 함께 출국했습니다.
- 출입국 경과: 출국 전에 운영하던 개인사업의 폐업 정리와 국내 금융자산 정리를 다 마치지 못했습니다. 이 씨 부부는 현지에 3주가량 머물다 3월 23일 재입국했습니다. 이후 약 3개월간 국내에 머물며 사업장 정리와 예금·보험 해지, 해외 송금 절차를 마치고 6월 30일 다시 출국했습니다.
- 자산 현황: 국내에 상가 두 채와 토지를 보유하고 있으며, 상가는 계속 임대하고 있습니다.
- 주민등록: 해외이주 관련 절차를 따로 밟지 않아, 재출국 이후에도 국내 주소가 그대로 남아 있습니다.
이 씨는 이주를 위해 처음 출국한 3월 2일부터 이미 비거주자가 되었다고 생각하고 있습니다. 이 씨가 비거주자가 되는 날은 3월 3일일까요, 7월 1일일까요?
□ 관련 법령 등
◯ 거주기간의 계산 기준
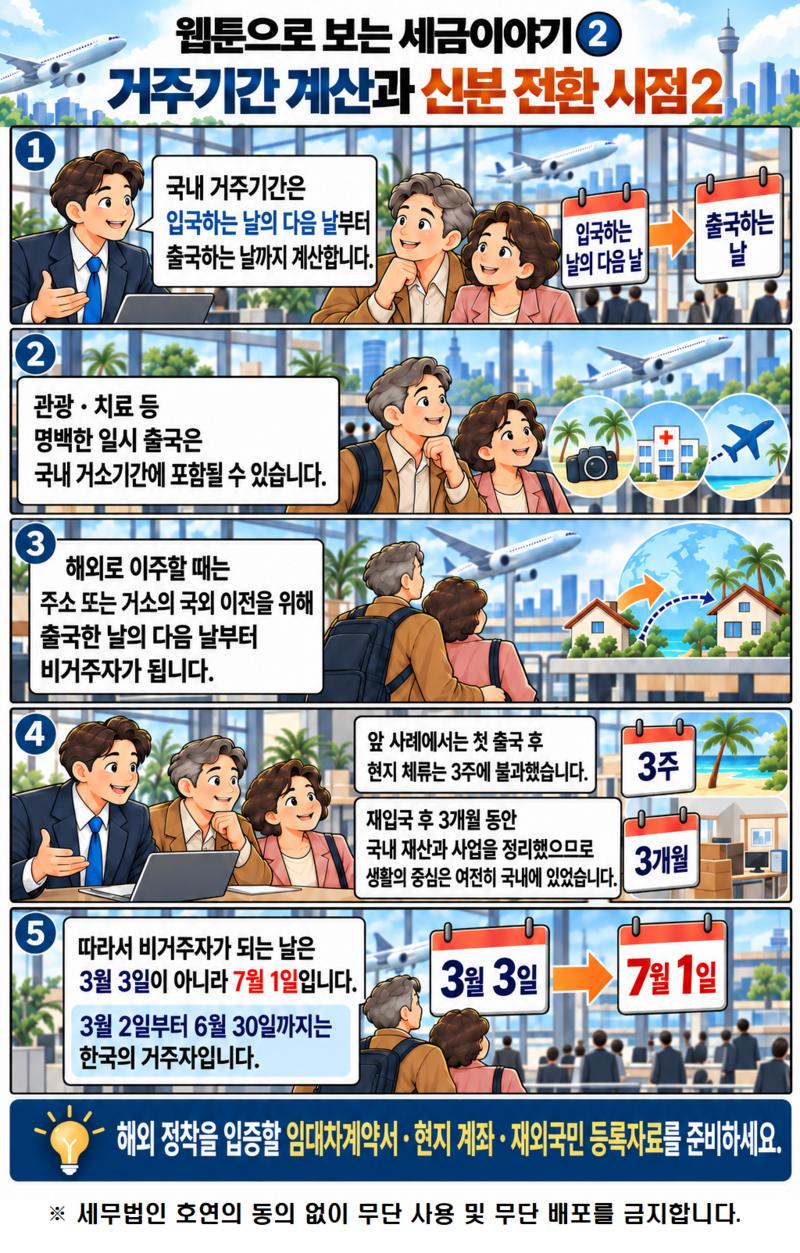
- 계산 기간: 국내에 거소를 둔 기간은 입국하는 날의 다음 날부터 출국하는 날까지로 계산합니다.
- 일시적 출국의 예외: 국내에 거소를 두고 있던 개인이 출국 후 다시 입국한 경우에 생계를 같이하는 가족의 거주지나 자산소재지 등에 비추어 그 출국목적이 관광, 질병의 치료 등에 해당하여 명백하게 일시적인 것으로 인정되는 때에는 그 출국한 기간도 국내에 거소를 둔 기간에 포함하여 계산합니다.
- 183일의 기준: 국내에 거소를 둔 기간이 1과세기간(1.1.~12.31.) 동안 183일 이상인 경우 또는 2과세기간에 걸쳐 계속하여 183일 이상인 경우 국내에 183일 이상 거소를 둔 것으로 봅니다.
◯ 거주자·비거주자 신분의 전환 시기
비거주자가 거주자가 되는 시기 | 거주자가 비거주자 되는 시기 |
*국내에 주소를 둔 날 *국내에 주소를 가지거나 국내에 주소가 있 는 것으로 보는 사유가 발생한 날 *국내에 거소를 둔 기간이 183일이 되는 날 | *주소 또는 거소의 국외 이전을 위하여 출국 하는 날의 다음 날 *국내에 주소가 없거나 국외에 주소가 있는 것으로 보는 사유가 발생한 날의 다음 날 |
해외로 이주하는 경우에는 "주소 또는 거소의 국외 이전을 위하여 출국하는 날의 다음 날"이 기준이 됩니다. 이 씨 부부처럼 출국과 재입국이 반복된 경우에는 두 번의 출국 중 어느 것이
'주소 이전을 위한 출국'인지가 중요한 쟁점이 됩니다.
◯ 실제 조세심판원의 판단
조세심판원은 이와 유사한 사안을 다룬 적이 있습니다.(조심2015서0506, 2016.10.19.) 외국 영주권을 취득하여 출국한 뒤 불과 14일 만에 재입국하고, 국내 재산을 정리한 다음 다시 출국한 사안이었습니다.
조세심판원은 최초 출국 후 외국에 체류한 기간 14일은 "이민에 따른 사전준비를 위한 일시적인 체류"로 보았고 이 기간은 현지에 일반적 생활관계가 형성되었다고 보기 어렵다고 판단하였습니다. 그리고 재산 정리 등 뒷마무리를 마치고 현지 정착을 위해 재출국한 날을 기준으로 비거주자 전환 시점을 판단했습니다.
□ 사레 판단
◯ 현지 체류가 생활이라기보다 준비에 가까웠습니다.
최초 출국 후 이 씨가 현지에 머문 기간은 3주 남짓입니다. 이 정도 기간으로는 현지에 일상적인 생활관계가 형성되었다고 보기 어렵습니다. 첫 출국은 이주를 위한 사전 준비 성격의 체류로 볼 여지가 있습니다.
◯ 재입국 이후에도 생활의 중심은 국내에 있었습니다.
이 씨는 재입국한 뒤 3개월 동안 사업장을 정리하고 금융자산을 해지해 송금하는 등 이주의 마무리 작업을 국내에서 진행했습니다. 상가와 토지도 그대로 보유하며 임대하고 있습니다. 이 기간은 국내 생활을 정리하는 기간이므로, 그동안 생활의 근거는 여전히 국내에 있었다고 보아야 합니다.
◯ 주민등록상 주소가 유지되었습니다.
주민등록이 거주자 판정의 결정적 기준은 아닙니다. 다만, 재출국 이후까지 국내 주소가 남아 있다는 사실은 국내 생활 관계가 이어지고 있었다는 판단을 뒷받침하는 사정이 됩니다.
이러한 사정을 종합하면, 이 씨가 비거주자가 되는 날은 최초 출국일의 다음 날인 3월 3일이 아니라 재출국일의 다음 날인 7월 1일로 보는 것이 타당합니다. 3월 2일부터 6월 30일까지 이 씨는 여전히 한국의 거주자입니다.
□ 의견
비거주자가 되는 시점은 형식적인 출국일만으로 정해지지 않습니다. 이주 의사가 분명하더라도 현지 체류가 준비 단계에 그치고 국내 재산과 생활 기반이 상당 부분 남아 있다면, 그 기간은 여전히 거주자로 볼 수 있습니다. 결국 세법상 "주소 또는 거소의 국외 이전을 위하여 출국하는 날"이란 단순히 출국한 날이 아니라, 국내의 생활관계를 정리하고 국외에 생활의 근거를 실질적으로 마련하기 위하여 출국한 날을 의미한다고 볼 수 있습니다.
해외 이주를 준비하신다면 국내 정리는 가급적 출국 전에 마무리하시기 바랍니다. 부득이하게 출국 후 재입국하여 정리해야 한다면, 그 기간은 거주자로 판단될 수 있다는 점을 염두에 두셔야 합니다. 아울러 현지 임대차 계약서, 현지 금융계좌 개설 내역, 재외국민 등록 등 정착 시점을 보여주는 자료를 갖추어 두시면 향후 신분 판정을 둘러싼 다툼을 예방하는 데 도움이 됩니다.
다음 호에서는 외국 영주권이나 시민권을 취득한 경우의 거주자 판정 기준에 대해 알아보겠습니다.
Ai 웹툰으로 보는 세금 이야기
<제 2화 : 거주기간 계산과 신분 전환 시점>
 | 세무법인호연 www.ihoyeon.com | E: 01037375005@ihoyeon.com T: +82 2-782-8200 |
이석봉 세무법인 호연 대표이사/세무사는 국립세무대학을 졸업하고 연세대학교 법무대학원에서 조세법을 전공했으며, 강남대학교 세무학 박사과정을 수료하였습니다. 국세청에서 29년간 근무한 국제 조세 업무 및 법인조사 분야의 전문가입니다.
ⓒ위클리홍콩의 모든 콘텐츠(기사 등)는 저작권법의 보호를 받은바, 무단 전재, 복사, 배포 등을 금합니다.